住宅購入の流れ8ステップ|東浦和で物件探しから契約・引渡しまで| | 【仲介手数料無料】さいたま市緑区・東浦和の不動産情報ならA-LINE(エーライン)



住宅購入の流れ8ステップ|東浦和で物件探しから契約・引渡しまで
更新日:2026年10月18日|支払い時期の確認表・本審査書類・相談案内を追加
住宅購入は、希望条件と購入後の家計を整理し、物件の比較・見学、購入申込、契約、住宅ローンと決済準備、引渡しへ進みます。購入申込と売買契約を区別し、契約前に資金・物件調査・解除条件を確認しましょう。手続きの順序や必要書類は取引・金融機関によって変わります。
家を買いたいと思っても、「何から始めるの?」「住宅ローンはいつ申し込む?」「購入申込をしたら断れない?」と、不動産購入の流れに不安を感じる方は少なくありません。
不動産購入は、最初からすべてを理解する必要はありません。大切なのは、物件探しから始めるのではなく、正しい順番で一つずつ確認することです。
この記事では、初回相談から住宅ローン、重要事項説明、売買契約、決済、鍵の受取りまでを8つのステップに分けて解説します。掲載している「8枚でわかる不動産購入の流れ」の図解とあわせて、保存版としてご活用ください。
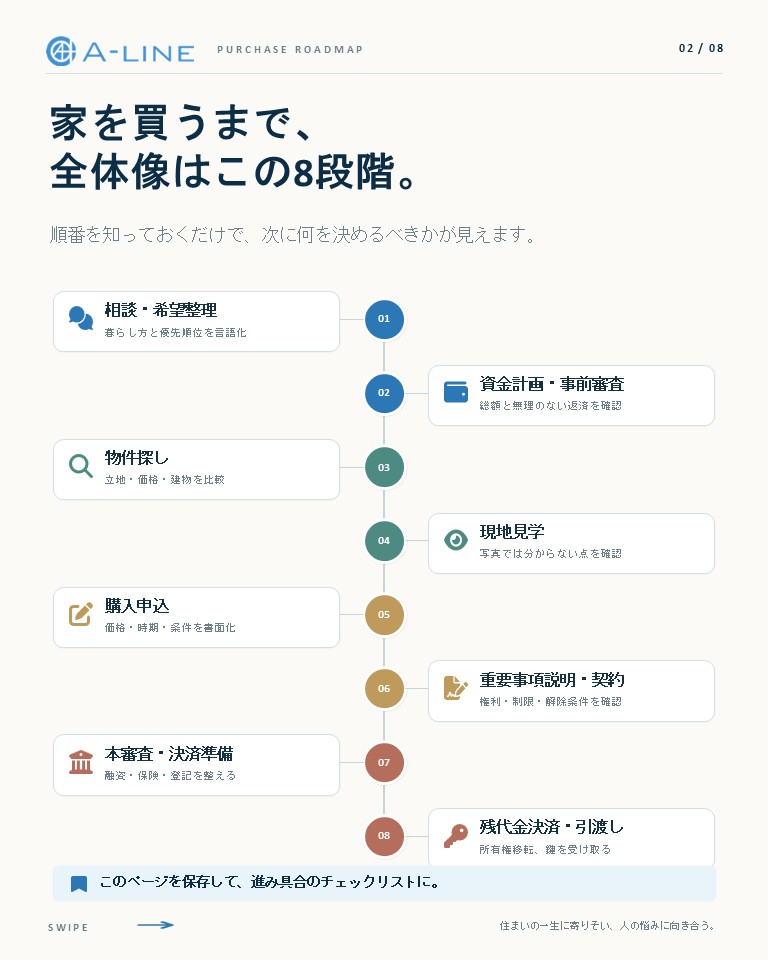
不動産購入の流れ|まずは8ステップの全体像
- 相談・希望条件の整理
- 資金計画・住宅ローン事前審査
- 物件探し
- 現地見学・周辺環境の確認
- 購入申込
- 重要事項説明・売買契約
- 住宅ローン本審査・決済準備
- 残代金決済・所有権移転・引渡し
順番を知っておくだけで、「次に何を確認すればよいか」が見え、不動産会社から説明を受ける際にも理解しやすくなります。
STEP1|相談・希望条件を整理する
最初に行うのは、物件検索ではなく「どのような暮らしを実現したいか」の整理です。
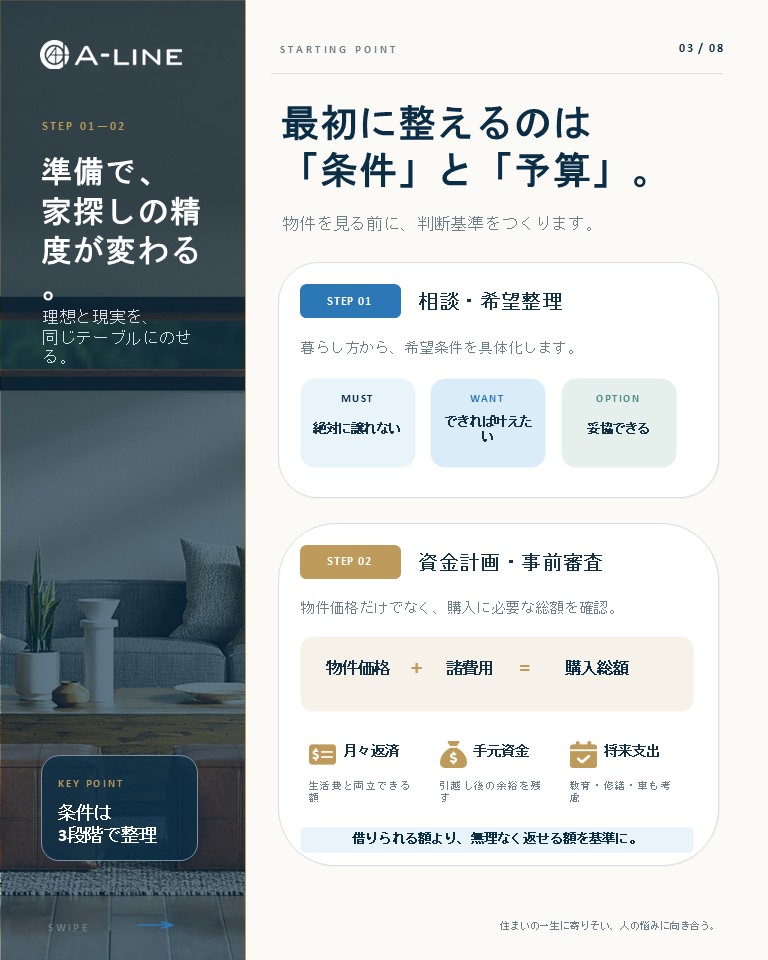
希望条件は、次の3段階に分けると判断がぶれにくくなります。
- MUST:絶対に譲れない条件
- WANT:できれば叶えたい条件
- OPTION:条件次第で妥協できる項目
駅までの距離、学区、通勤時間、間取り、駐車台数、周辺環境など、希望をすべて満たす物件を探すと予算が膨らみやすくなります。
「家族にとって本当に必要な条件は何か」を先に整理することが、後悔しない物件選びの土台です。
STEP2|資金計画と住宅ローン事前審査
住宅購入では、物件価格だけで予算を決めてはいけません。
物件価格+購入諸費用=実際の購入総額です。
仲介手数料、登記費用、住宅ローン関連費用、火災保険、固定資産税等の精算金、引越し費用、家具家電なども含めて確認します。
さらに大切なのは、「借りられる金額」より無理なく返せる金額で考えることです。
- 月々の安全な返済額
- 購入後に残す手元資金
- 教育費・車・修繕費などの将来支出
- 金利が上昇した場合の返済額
資金計画が整ったら住宅ローンの事前審査を行います。事前審査は、購入可能な予算を把握し、売主様へ購入能力を示すためにも重要です。ただし、事前審査の承認は本審査の承認を保証するものではありません。
購入資金は「総額」と「支払日」を分けて確認する
住宅ローンで購入費を賄う予定でも、手付金などの支払日が融資実行日より先になることがあります。契約前に、必要な金額をその日までに用意できるか確かめましょう。
| 時期 | 確認するお金 | 担当者と決めておくこと |
|---|---|---|
| 申込・契約前 | 申込金がある場合の金額・返還条件、契約時に必要な手付金等 | 支払先・支払日と、使える自己資金。申込金と手付金を区別する。 |
| 売買契約時 | 契約で定める手付金など | 支払方法、受領書、売買代金への充当と解除時の扱い。 |
| 融資・決済の準備 | 融資・登記・保険・仲介等の諸費用 | 見積額と支払日。借入れに含められる範囲、入金日、別途用意する額。 |
| 決済・引渡し | 残代金・精算金・未払いの諸費用 | 代金に充当する支払済みの手付金等を差し引いた残額と、決済後に残す資金。 |
| 引越し・入居前後 | 引越し・家具家電・旧住居の家賃等 | 新居と旧住居の支払いが重なる期間、生活費と予備費。 |
「支払う総額」と「借りられる総額」が合っていても、途中で資金が足りるとは限りません。支払いごとに日付・金額・資金の出どころを書き出し、未確定の項目は契約前に確認します。
手続きの参考:住宅金融支援機構|新築住宅購入の場合の手続きの流れ(財形住宅融資)。利用する商品・取引条件によって順序や支払時期は異なります。
STEP3|物件探しは、条件を増やすより優先順位を決める
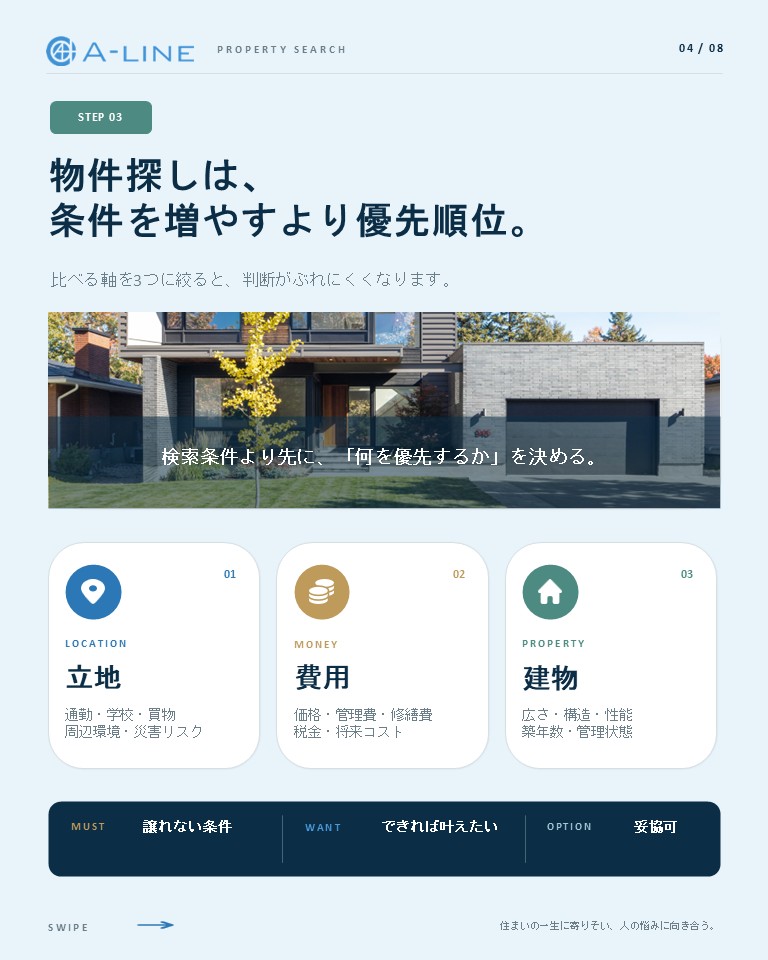
物件探しでは、次の3つの軸で比較すると整理しやすくなります。
立地
通勤・通学、買い物、医療機関、周辺環境、災害リスクなどを確認します。
費用
物件価格だけでなく、管理費・修繕積立金、固定資産税、将来の修繕費まで確認します。
建物
広さ、間取り、構造、築年数、耐震性、断熱性能、管理状態などを比較します。
インターネット上の写真やキャッチコピーだけで判断せず、複数物件を同じ基準で比較することが重要です。
STEP4|現地見学で、写真では分からない部分を確認する
現地見学では、室内のきれいさだけでなく、実際に生活する場面を想像して確認します。
- 日当たり・風通し
- 騒音・におい
- 家具配置・家事動線
- 道路状況・交通量・夜間の雰囲気
- マンションの場合は共用部・管理状態
可能であれば、曜日や時間帯を変えて周辺を確認しましょう。昼間は静かでも、朝夕は交通量が増える場合があります。
現地でしか分からない情報を丁寧に確認することが、購入後の後悔を減らします。
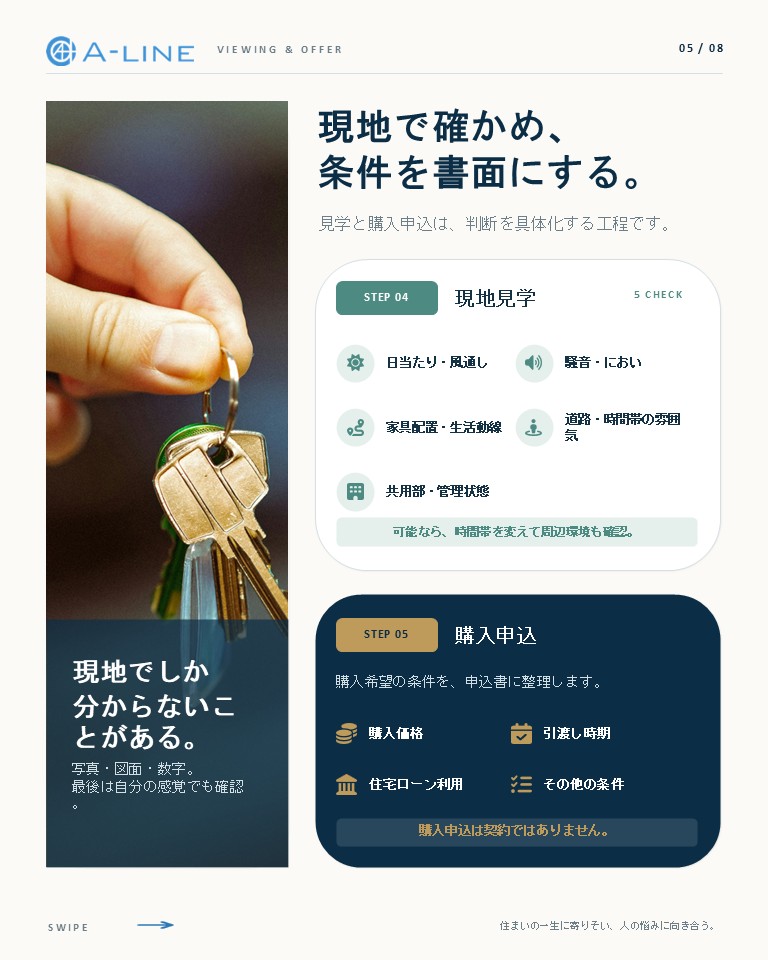
STEP5|購入申込で、希望条件を書面にする
購入したい物件が決まったら、購入申込書を提出します。
主に整理する内容は次のとおりです。
- 購入希望価格
- 引渡し希望時期
- 住宅ローン利用の有無
- その他の購入条件
購入申込書は通常、希望条件を示して交渉を進めるためのものです。ただし、書類の名称だけで契約の成立や撤回条件を判断することはできません。署名前に書面の内容、申込金の有無と返還条件、契約予定日を確認してください。
STEP6|重要事項説明と売買契約
売買契約前には、宅地建物取引士から重要事項説明を受けます。ここは、不動産購入における最も重要な確認工程の一つです。
主な確認項目は次のとおりです。
- 権利関係:所有者、抵当権、持分など
- 法令上の制限:用途地域、建築制限など
- 境界・道路・インフラ:接道、越境、上下水道など
- 物件の責任範囲:契約不適合責任、付帯設備など
- 解除・違約金:手付解除、住宅ローン特約など
重要事項説明や売買契約は、「分からないまま進めない」ことが原則です。
疑問点は、署名・押印の前にすべて質問してください。理解できない言葉が残っている状態で契約を急ぐ必要はありません。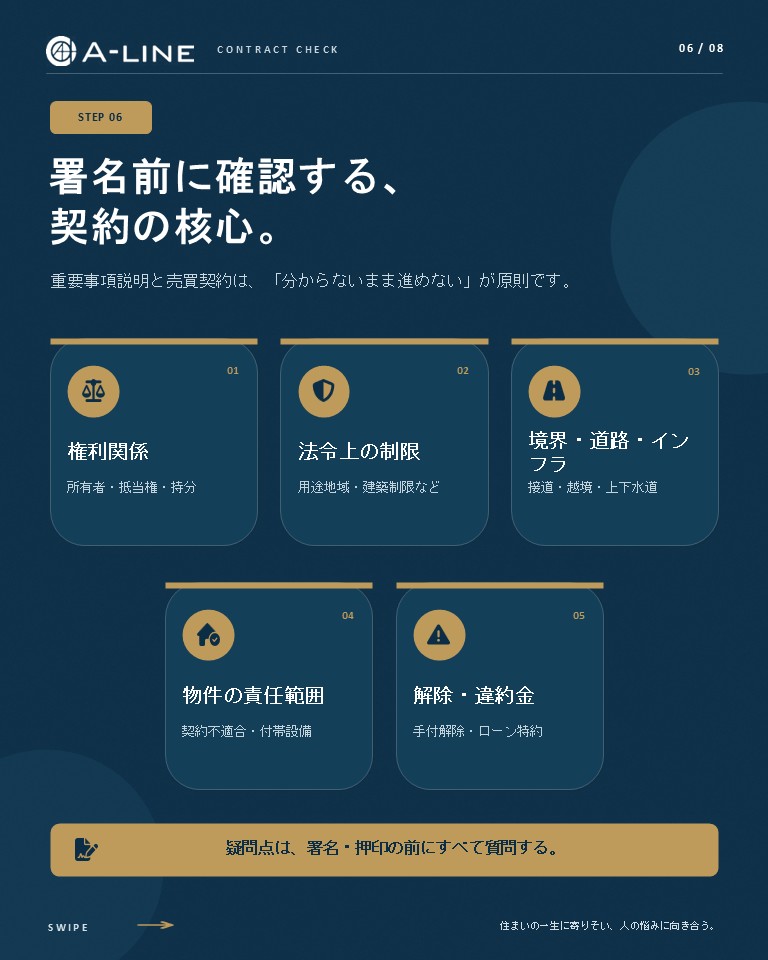
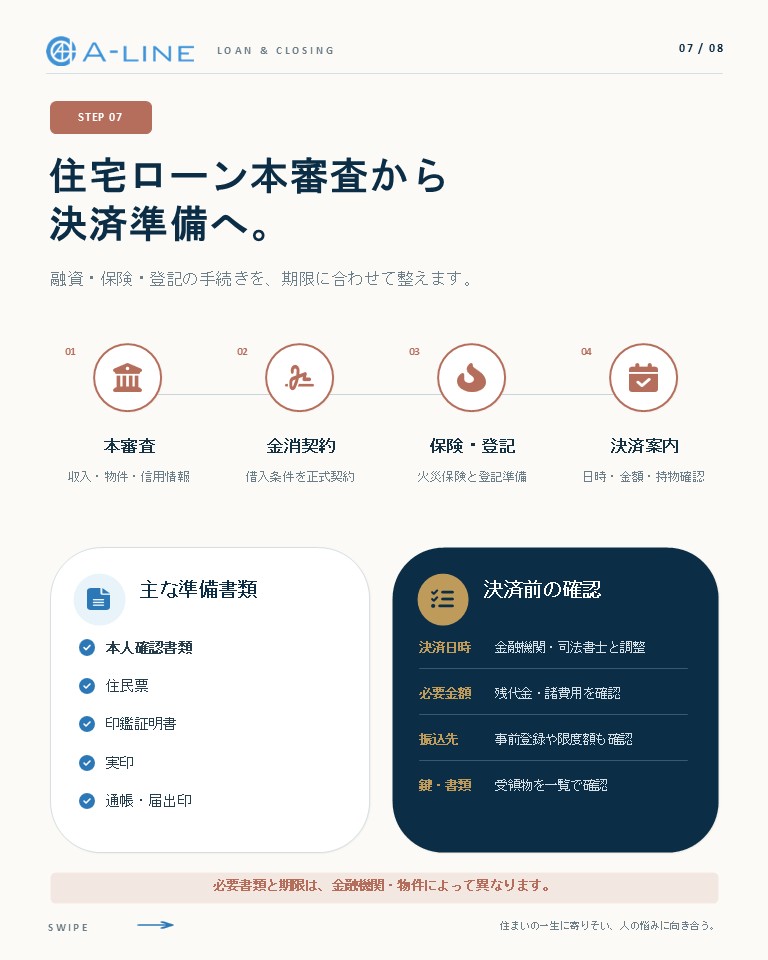
STEP7|住宅ローン本審査から決済準備へ
一般的には売買契約後に住宅ローンの本審査を進め、承認後に金融機関との借入契約、火災保険、登記、決済日の調整を行います。具体的な申込時期は金融機関の手順に従ってください。
契約前に、融資利用に関する特約の有無、対象金融機関・借入額、審査や解除に関する期限を確認しましょう。審査が承認されなければ常に無条件で解除できるとは限りません。返済条件や物件条件の変更がある場合も、期限前に担当者と共有してください。
住宅ローン本審査では、本人確認だけでなく、収入・既存借入れ・購入物件の書類も確認されます。必要な書類と対象年数は金融機関・申込者によって異なります。
- 本人確認:金融機関が指定する本人確認書類、住民票等。
- 収入:源泉徴収票、確定申告書、納税証明書、法人の決算書等から、働き方に応じて指定されたもの。
- 既存の借入れ:返済予定表・残高が分かる資料等。
- 購入物件:売買契約書・重要事項説明書・販売図面等。契約前後で提出資料が変わる場合があります。
借入契約・登記・決済では、印鑑証明書、実印、口座情報等が必要になる場合もあります。電子契約の利用有無を含め、金融機関・司法書士へ確認してください。書類は、発行日・原本か写しか・必要部数・提出期限を一覧にして準備します。
参考:三井住友銀行|住宅ローンの本審査に必要な書類(2026年10月18日確認)。申込先の最新の案内を優先してください。
決済前には、決済日時、金融機関、司法書士、必要金額、振込先、鍵・書類の受領方法を確認します。
必要書類や期限は金融機関・物件・取引条件によって異なるため、担当者と工程表を共有し、早めに準備することが重要です。
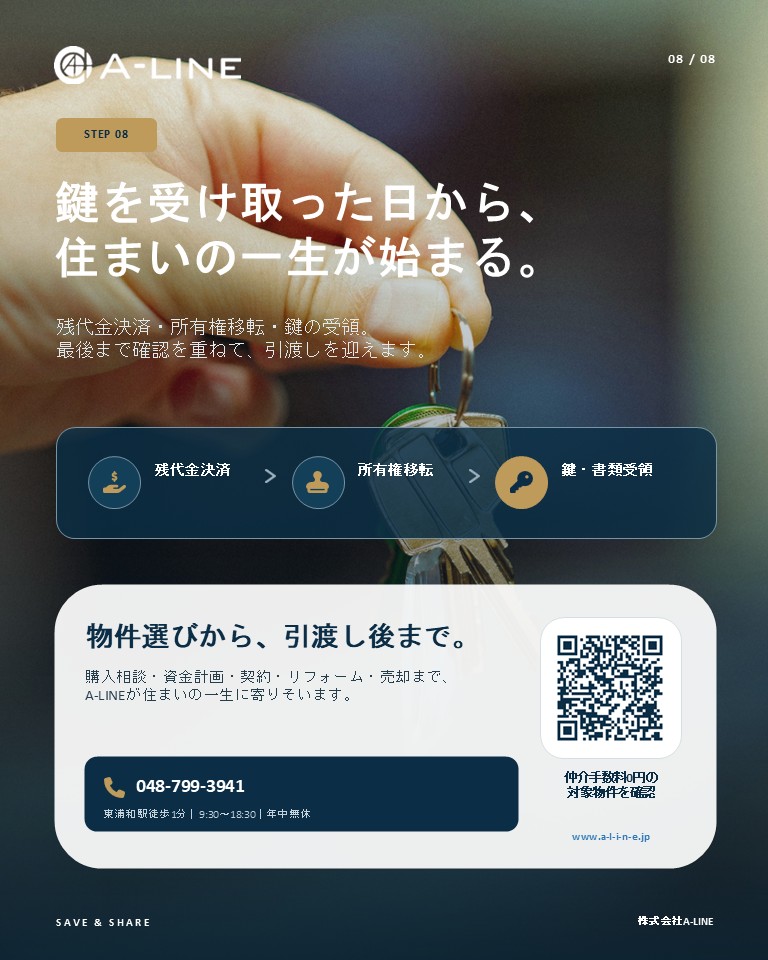
STEP8|残代金決済・所有権移転・鍵の受取り
決済日には、売買代金の残額や諸費用を支払い、所有権移転登記の手続きを行います。手続きが確認できたら、鍵や関係書類を受け取り、正式な引渡しとなります。
主な流れは次の3つです。
- 残代金・諸費用の支払い
- 所有権移転・抵当権設定等の登記申請
- 鍵・取扱説明書・関係書類の受領
新築一戸建てなどでは、決済前に建物の最終確認を行い、傷や不具合、設備の動作、付帯物などを確認します。
鍵・取扱説明書・保証書などの受領と、補修が残る場合の担当者・期限を確認します。登記申請後の完了書類を受け取る方法も司法書士と共有しておきましょう。
不動産購入でよくある失敗
- 資金計画を立てる前に物件を見始める
- 月々の住宅ローンだけで判断する
- 購入申込を契約と同じだと思い込む
- 重要事項説明を十分理解せず署名する
- 引渡し後の修繕費や固定資産税を考えていない
これらは、事前に流れを理解し、確認項目を整理しておけば避けやすい失敗です。
A-LINEは、物件探しから引渡し後まで寄りそいます
A-LINEでは、物件をご紹介して契約することだけをゴールにはしていません。
希望条件の整理、資金計画、住宅ローン、現地見学、契約内容の確認、決済準備、引渡し後のリフォーム・管理・将来の売却まで、住まいの一生に寄りそいます。
対象物件では、仲介手数料無料+引越しお祝い金をご案内できる場合があります。初期費用を抑え、その分を家具家電、防災対策、将来の修繕資金へ残すことも、安心できる住宅購入の一部です。
気になる物件がある方は、掲載サイトのURLを送ってください。購入総額、注意点、仲介手数料無料の対象可否を整理してご案内します。
まとめ|不動産購入は、正しい順番と確認で不安を減らせます
不動産購入の流れは、相談・資金計画・物件探し・見学・申込・契約・住宅ローン・引渡しの8段階です。
一つひとつの工程で必要な確認を行えば、初めての住宅購入でも必要以上に怖がることはありません。
大切なのは、分からないことをそのままにせず、安心して質問できる不動産会社と進めることです。
A-LINEは、お客様が主役のまま納得して判断できるよう、二番手で段取りを整える「お客様の秘書」として、初回相談から引渡し後まで丁寧にサポートいたします。
不動産(賃貸・売買・管理・相続相談)に関するご相談は東浦和駅徒歩1分、年中無休のA-LINEまでご相談ください
契約前にそろえる3つの確認
1.購入総額と手元に残る資金
物件価格に加え、登記・融資・保険・引越し等の支出と支払時期を書き出します。仲介手数料無料の対象でも、ほかの諸費用は発生します。見積りが未確定の項目を区別し、手付金や決済資金をいつ用意するかを確認してください。
2.東浦和での日常生活と物件条件
駅までの実際の経路、朝夕の道路、学区、買い物、敷地の高低差を現地と資料の両方で確認します。水害の確認では洪水・内水のハザードマップを分けて見ます。同じ町名でも土地条件が異なるため、住所を特定して調べることが大切です。
3.契約条件と期限
| 確認すること | 書き留める内容 |
|---|---|
| 手付金 | 金額、支払先・支払日、解除に関する条件。 |
| 住宅ローン | 必要資料、申込先、審査期限、融資に関する特約の対象と手続き。 |
| 建物・設備 | 調査結果、不具合、付帯設備、補修する人と期限。 |
| 決済・引渡し | 必要金額、書類、鍵の受領日、引越し・入居予定日。 |
書類に空欄や理解できない条件がある場合は、そのまま署名せず説明と修正内容を確認しましょう。
まだ物件が決まっていない方へ
入居希望時期と毎月の予算から、購入までの段取りを整理できます。
相談フォームでは「資金計画の相談をしたい」を選び、ご質問・ご要望欄に「物件は未定です。購入の流れの記事を読み、契約から引渡しまでの支払い時期と必要資金を確認したいです」などとご記入ください。
参考資料と関連ガイド
取引制度の参考:国土交通省「不動産取引に関するお知らせ」(2026年9月23日確認)。契約書・重要事項説明書と、金融機関の案内を個別に確認してください。
ページ作成日 2026-07-19
- 2026年10月(0)
- 2026年09月(2)
- 2026年08月(10)
- 2026年07月(41)
- 2026年06月(60)
- もっとみる
| << | 2026年10月 | |||||
|---|---|---|---|---|---|---|
| 日 | 月 | 火 | 水 | 木 | 金 | 土 |
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |




















当社について
物件を探す
売却について




Copyright c A-LINE Co.Ltd. All Rights Reserved.
 閲覧履歴