住宅ローン審査が不安な方へ|転職・借入・カード枠を相談前に整理| | 【仲介手数料無料】さいたま市緑区・東浦和の不動産情報ならA-LINE(エーライン)



住宅ローン審査が不安な方へ|転職・借入・カード枠を相談前に整理
更新日:2026年9月23日
転職や他の借入れがあるだけで、住宅ローンの可否を一律には決められません。金融機関・商品・物件ごとに確認条件が異なるため、収入資料、借入残高、返済額、購入予算をそろえて相談しましょう。A-LINEは情報整理をお手伝いしますが、融資の可否と条件を決めるのは金融機関等です。
1.審査の基準と、家計の余裕を分ける
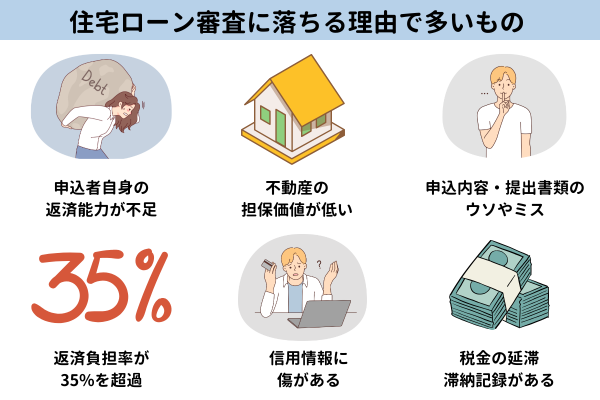
審査では、申込者の収入・勤務状況・借入れ・信用情報に加え、購入する物件の条件なども確認されます。「返済比率がこの数字以下なら必ず通る」とは言えません。
例えば、フラット35の公表条件(2026年4月1日現在)では、総返済負担率は年収400万円未満で30%以下、400万円以上で35%以下とされています。これは同商品の申込要件であり、すべての住宅ローンに共通する基準でも、審査承認の保証でもありません。
総返済負担率=住宅ローンを含む対象借入れの年間合計返済額÷年収です。仮に年収600万円、住宅ローンの年間返済144万円、他の借入れの年間返済36万円なら、180万円÷600万円=30%です。この例は審査結果や借入可能額を示すものではありません。
手取り収入から教育費、税金、管理費・修繕費、保険料、予備費を支払えるかも別に確認します。審査の上限をそのまま購入予算にしないことが大切です。
2.転職・雇用形態の不安は、条件と資料を確かめる
勤続年数、雇用形態、転職後の年収の扱いは金融機関や商品で異なります。同業への転職や年収増を理由に、必ず有利になるとは説明できません。
| 状況 | 相談前に整理すること |
|---|---|
| 転職したばかり | 入社日、雇用条件、転職前後の収入、給与・賞与の支給状況 |
| 契約社員・派遣など | 雇用契約の期間、更新状況、収入を証明できる資料 |
| 自営業・会社経営 | 確定申告書・納税関係資料など、金融機関が指定する期間の書類 |
| 休職・育児休業・収入変動 | 期間、復職予定、現在と復職後の収入の確認方法 |
必要書類と対象期間は申込先へ確認してください。勤務状況が変わる予定がある場合も、隠さず事前に伝えます。
3.借入残高とカードの利用枠を一覧にする
住宅ローン以外の自動車ローン、教育ローン、カードローン、分割払い・リボ払いなども整理します。残高だけでなく、毎月・ボーナス時の返済額、完済予定を確認してください。
| 記録する項目 | 記入内容 |
|---|---|
| 契約先と種類 | 金融機関・カード会社、ローン・分割払い等の区分 |
| 残高と返済額 | 確認日現在の残高、月額、ボーナス返済の有無 |
| 利用枠 | ショッピング枠・キャッシング枠を分けて記録 |
| 今後の予定 | 完済予定日、完済資金、解約・減枠を相談したか |
利用していないカード枠をどう審査に扱うかは、申込先へ確認します。利用枠と実際の残高を混同せず、カードを解約すれば必ず審査が改善するとは考えないようにしましょう。
先に完済する場合も、引越し費用や生活予備費が不足しないか確認します。完済・解約の必要性、証明書類、反映時期を金融機関に相談してから進めてください。
4.支払履歴が気になる場合は本人開示で確認する
信用情報にどのような契約・支払状況が登録されているか、本人が確認できる制度があります。例えばCICの情報開示の案内から手続を確認できます。利用する信用情報機関や確認対象は、契約先によって異なります。
CICでは、登録内容が事実であれば本人の希望だけで訂正・削除はできません。事実と異なる場合は登録元会社へ確認する扱いです。「延滞情報を消せる」「必ず通せる」といった説明を前提に申込みを進めないでください。
借入れや勤務状況を申込書から省いたり、収入を実際より多く記載したりせず、正確な情報で相談します。
5.事前審査後も、融資と契約の条件を確認する
事前審査と本審査は別の段階です。事前審査で承認されても、本審査や融資実行が無条件に保証されるわけではありません。
- 回答に付いている条件、必要書類、期限を確認する。
- 本審査・ローン契約・融資実行の日程を、売買契約の予定と合わせる。
- 新たな借入れ、転職・退職、購入物件の変更等が生じる場合は金融機関へ伝える。
- 売買契約の融資利用に関する特約は、対象金融機関・金額・申込期限・承認期限・解除期限と手続を読む。
融資が受けられないときに売買契約を解除できるかは、契約内容や事情によります。「ローンが通らなければ必ず無条件で戻れる」と決めつけず、契約前に説明を受けてください。
6.最初の相談で伝えたい5つのこと
- 気になっている物件、または希望する価格帯。
- 勤務・収入の状況と、近い将来の変更予定。
- 他の借入れの残高・返済額・利用枠。
- 用意できる自己資金と、手元に残したい生活費。
- 月々の返済上限と、入居を希望する時期。
A-LINEは「住まいの一生に寄りそい、人の悩みに向き合う」という考え方のもと、購入予算・物件・金融機関への確認事項を整理します。審査通過だけを目標にせず、購入後も暮らしを続けられる計画を一緒に考えます。
住宅購入・資金計画のご相談では、まず「転職後の審査が気になる」など相談したい点をお知らせください。証明書類等の提出方法は担当者から案内します。
参考資料・関連ガイド
資料確認:2026年9月23日。商品条件・必要書類は申込先の最新案内をご確認ください。
ページ作成日 2026-01-05
- 2026年10月(0)
- 2026年09月(2)
- 2026年08月(10)
- 2026年07月(41)
- 2026年06月(60)
- もっとみる
| << | 2026年10月 | |||||
|---|---|---|---|---|---|---|
| 日 | 月 | 火 | 水 | 木 | 金 | 土 |
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |




















当社について
物件を探す




Copyright c A-LINE Co.Ltd. All Rights Reserved.
 閲覧履歴